Umsatz ist nicht gleich Gewinn: So erkennen Sie, welche Produkte und Kunden wirklich Gewinn bringen
Cloud-Plattform für Unternehmensmanagement
Auf den ersten Blick wirken steigende Verkäufe wie ein sicheres Zeichen dafür, dass sich das Unternehmen in die richtige Richtung bewegt. Die Aufträge nehmen zu, das Team ist ausgelastet, und die Monatsberichte zeigen gute Ergebnisse.
Doch mehr Erlöse bedeuten nicht immer mehr Gewinn. Ein Unternehmen kann mehr verkaufen und dennoch weniger verdienen, denn zwischen dem Verkauf und dem Endergebnis stehen Kosten für Lieferung, Lager, Produktion, Transport, Rabatte, Reklamationen, Service und die Arbeitszeit des Teams.
Deshalb lautet die Frage nicht nur: „Wie viel haben wir verkauft?“
Die wichtigere Frage ist: „Welche Produkte, Kunden und Aufträge lassen nach allen Kosten wirklich Gewinn übrig?“
Warum der Umsatz täuschen kann
Der Umsatz zeigt den Wert der Verkäufe, aber nicht, was dem Unternehmen nach den mit diesen Verkäufen verbundenen Kosten bleibt.
Ein Produkt mit hohem Umsatz kann erfolgreich wirken, in Wirklichkeit aber eine niedrige Gewinnmarge haben.
Das kommt häufig vor, wenn der Verkauf Folgendes mit sich bringt:
- hohe Handelsrabatte;
- teuren Transport;
- häufige Reklamationen;
- hohe Lagerkosten;
- zusätzlichen Serviceaufwand;
- lange Verweildauer der Ware im Lager;
- mehr Zeit für Abwicklung und Koordination.
Dasselbe gilt für die Kunden.
Ein Kunde mit großen Aufträgen ist nicht immer der profitabelste Kunde. Wenn er Sonderkonditionen, längere Zahlungsfristen, häufige Lieferungen, ständige Rabatte oder mehr Betreuung verlangt, kann das Ergebnis deutlich von dem abweichen, was der Umsatz zeigt.
Hohe Verkaufszahlen erzeugen ein Gefühl von Wachstum. Doch ohne Margenanalyse sieht das Unternehmen kaum, wo es Wert gewinnt und wo es Wert verliert.
Deshalb ist eine Steuerung allein auf Basis der Verkäufe unvollständig. Für bessere Entscheidungen werden Informationen zu den einzelnen Ertrags- und Kostenquellen benötigt.
Wenn sich die Kosten ändern, reichen die alten Orientierungswerte nicht mehr aus
In einem stabileren Umfeld arbeiten viele Unternehmen mit etablierten Regeln für die Preisgestaltung.
In der Regel hat die Geschäftsleitung eine ungefähre Vorstellung davon, was ein Produkt kostet, welche Marge davon erwartet wird und zu welchem Preis sich der Verkauf lohnt. Meist ist auch bekannt, welche Produkte traditionell Gewinn bringen und welche Kunden mehr Zeit, Aufmerksamkeit und Ressourcen des Teams beanspruchen.
Doch wenn sich die Preise für Material, Energie, Transport, Arbeit und externe Dienstleistungen häufiger ändern, können diese Orientierungswerte schnell veralten, und hohe Umsätze können sich in hohe Verluste verwandeln.
Laut Eurostat zu den industriellen Erzeugerpreisen im April 2026 sind die industriellen Erzeugerpreise in der EU im Jahresvergleich um 4.9% gestiegen, wobei Bulgarien mit 14.5% zu den Ländern mit dem höchsten jährlichen Anstieg gehört.
Diese Daten bedeuten nicht, dass jedes Unternehmen in gleicher Weise betroffen ist. Sie zeigen jedoch, warum das Management von Kosten, Selbstkosten und Margen immer wichtiger wird.
Ändert sich der Einkaufspreis der Materialien, wirkt sich das auf die Selbstkosten aus. Steigen die Selbstkosten, während der Verkaufspreis gleich bleibt, sinkt die Marge.
Dasselbe geschieht, wenn:
- der Transport teurer wird;
- das Lager langsam drehende Waren zurückhält;
- die Produktion von den geplanten Kosten abweicht;
- die Handelsrabatte zu hoch werden;
- die Kosten für den After-Sales-Service bei bestimmten Produkten oder Kunden steigen.
Auf Ebene des Gesamtberichts werden diese Veränderungen oft erst spät sichtbar. Auf Ebene von Produkt, Kunde oder Auftrag können sie viel früher analysiert werden – aber nur, wenn die Daten richtig verknüpft sind.
Die Finanzbuchhaltung ist notwendig, doch die Unternehmensführung braucht mehr
Die Finanzbuchhaltung ist verpflichtend und wichtig. Sie sorgt für Struktur, Rechenschaft und Nachvollziehbarkeit für steuerliche, gesetzliche und finanzielle Zwecke.
Doch die Geschäftsleitung braucht auch Managementinformationen.
Der Unterschied ist praktischer Natur:
- die Finanzbuchhaltung zeigt das Gesamtergebnis;
- Managementinformationen helfen zu verstehen, wie dieses Ergebnis zustande kommt;
- das Controlling hilft nachzuvollziehen, wo das Unternehmen Gewinn erzielt, wo es Marge verliert und wo die Kosten vom Plan abweichen.
In der Erläuterung von OpenStax zur Finanz- und Managementbuchhaltung wird das Management Accounting als Information für interne Nutzer beschrieben, die Managemententscheidungen treffen und umsetzen, während die Finanzbuchhaltung auf die externe Berichterstattung ausgerichtet ist.
Im Arbeitsalltag bedeutet das, dass ein Unternehmen nicht nur den Gesamtgewinn analysieren können muss, sondern auch das Ergebnis der einzelnen Bereiche und Prozesse, die ihn beeinflussen.
Wie das Problem im realen Geschäftsalltag aussieht
Stellen Sie sich ein Produktions- oder Handelsunternehmen mit mehreren Produktgruppen vor. Eine davon hat einen hohen Umsatz, verkauft sich häufig und erscheint in den Monatsberichten als wichtigste Ertragsquelle.
Bei genauerer Analyse kann sich jedoch herausstellen, dass die Verkäufe dieser Gruppe höhere Rabatte, häufigere Lieferungen, mehr Nachbetreuung oder mehr Koordination zwischen den Abteilungen erfordern. So wird ein Teil des Umsatzes allmählich von Kosten „aufgezehrt“, die nicht immer klar sichtbar sind.
Gleichzeitig kann eine andere Produktgruppe einen niedrigeren Umsatz, aber eine stabilere Marge und geringere Betreuungskosten haben. Betrachtet die Geschäftsleitung nur den Umsatz, wirkt die erste Gruppe erfolgreicher. Urteilt sie nach der Rentabilität, kann das Fazit anders ausfallen.
Genau hier helfen Managementinformationen zu verstehen, nicht nur was verkauft wird, sondern was es sich wirklich lohnt zu verkaufen, weiterzuentwickeln oder noch einmal zu überdenken.
Welche Daten verknüpft werden müssen
Um den tatsächlichen Gewinn zu sehen, reicht ein allgemeiner Verkaufsbericht nicht aus. Die Daten aus den verschiedenen Unternehmensbereichen müssen verknüpft sein und nicht nur zeigen, was verkauft wurde, sondern auch, welche Kosten hinter diesem Verkauf stehen. Dazu gehören Informationen aus:
- Vertrieb — Preis, Rabatte, Konditionen und realisierter Umsatz;
- Einkauf — Einkaufspreis von Waren, Materialien oder Dienstleistungen;
- Lager — Bestände, Bewegungen, Ladenhüter und Verfügbarkeit;
- Produktion — eingesetzte Materialien, Arbeitsgänge, Arbeitsleistung und Abweichungen, wenn das Unternehmen produziert;
- Logistik und Service — Transport, Lieferungen, Reklamationen, Ersatzteile und Arbeitszeit des Teams, sofern zutreffend;
- Buchhaltung — Rechnungen, Zahlungen, Erträge, Aufwendungen, Finanzergebnis und Finanzplan;
- Personalwesen — Kosten für Löhne und Gehälter;
- Controlling — Selbstkosten, Marge, Budgetabweichungen und Rentabilität.
Wenn diese Daten in separaten Tabellen, unterschiedlichen Systemen oder manuellen Auswertungen liegen, wird die Analyse langsam und unsicher. Häufig arbeiten die Abteilungen mit unterschiedlichen Versionen der Informationen: Der Vertrieb sieht das eine, das Lager etwas anderes, die Buchhaltung wieder etwas anderes — und die Geschäftsleitung erhält das Gesamtbild zu spät, wenn die Daten in den meisten Fällen bereits nicht mehr aktuell sind.
Das Problem liegt also nicht nur im Fehlen von Daten. Das Problem liegt oft darin, dass die Daten nicht so verknüpft sind, dass sie eine rechtzeitige und verlässliche Managemententscheidung ermöglichen.
Wenn die Daten verknüpft sind, kann das Unternehmen klarer sehen:
- was verkauft wurde;
- welche Kosten hinter dem Verkauf stehen;
- welche Marge übrig bleibt;
- welche Produkte rentabel sind;
- welche Kunden mehr Ressourcen beanspruchen;
- wo es Abweichungen von den geplanten Selbstkosten gibt;
- welche Verkäufe nicht das erwartete Ergebnis bringen.
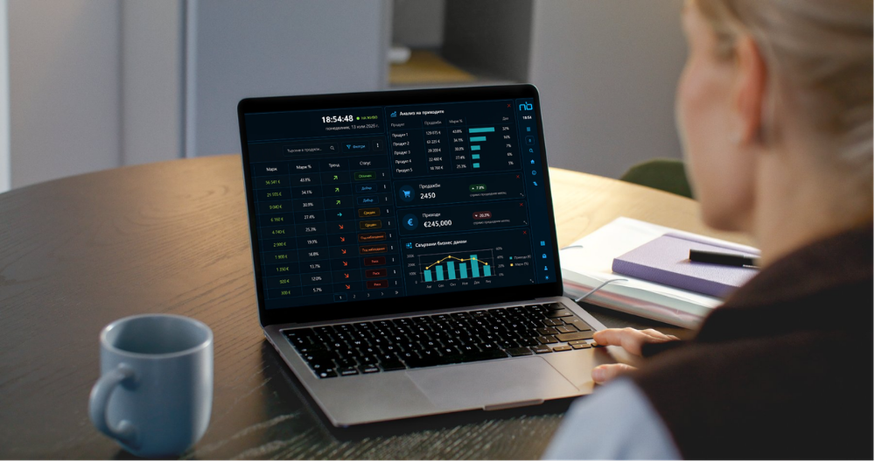
Wenn Vertrieb, Lager, Produktion, Logistik und Buchhaltung mit getrennten Daten arbeiten, kann die Geschäftsleitung die tatsächliche Rentabilität nur schwer erkennen. Ein verknüpftes System verwandelt diese Daten in ein klares Managementbild.
Wie ein verknüpftes System hilft
Für eine verlässliche Rentabilitätsanalyse braucht das Unternehmen nicht einfach nur einen weiteren Bericht. Es braucht eine Umgebung, in der die täglichen Abläufe und die Finanzdaten zusammenwirken.
NewBIS unterstützt diesen Ansatz, indem es zentrale Geschäftsprozesse in einer Cloud-Plattform verbindet — Vertrieb, Einkauf, Lager, Produktion, Logistik, Service, Buchhaltung, Controlling und Managementberichte.
So kann die Geschäftsleitung nicht nur nachvollziehen, was verkauft wurde, sondern auch, welche Kosten hinter jedem Verkauf stehen.
Das ermöglicht eine Margenanalyse nach:
- Produkt;
- Kunde;
- Auftrag;
- Dienstleistung;
- Lager;
- Produktionsvorgang;
- Region;
- Geschäftsbereich.
Bei einer Änderung des Einkaufspreises der Materialien kann das Produktionsunternehmen leichter erkennen, wie sich dies auf die Selbstkosten des fertigen Produkts auswirkt.
Bei höheren Handelsrabatten lässt sich nachvollziehen, welche tatsächliche Marge nach dem Verkauf übrig bleibt.
Bei Transport- oder Servicekosten lässt sich analysieren, welche Kunden, Regionen oder Produktgruppen mehr Ressourcen beanspruchen.
„Ein verknüpftes System trifft keine Entscheidungen anstelle der Geschäftsleitung.
Es schafft eine klarere Grundlage, um sie zu treffen.“
Das ist besonders wichtig für wachsende Unternehmen. Je mehr Produkte, Kunden, Lager, Lieferanten, Aufträge und Vorgänge ein Unternehmen hat, desto schwieriger wird die Steuerung allein mit Gesamtberichten, separaten Dateien und manuellen Auswertungen.
Häufig gestellte Fragen
Zeigt der Umsatz den tatsächlichen Gewinn?
Nein. Der Umsatz zeigt den Wert der Verkäufe, nicht aber die Selbstkosten, Rabatte, Transportkosten, Lagerkosten, Reklamationen, den Service und die übrigen mit dem Verkauf verbundenen Kosten.
Was bedeutet Rentabilität nach Produkten?
Das ist die Analyse, welche Produkte nach Abzug der zugehörigen Kosten eine echte Gewinnmarge übrig lassen — und nicht nur, welche Produkte sich am meisten verkaufen.
Wann braucht ein Unternehmen ein stärker verknüpftes Managementsystem?
Wenn Berichte manuell erstellt werden, die Abteilungen mit unterschiedlichen Daten arbeiten, die Margen unklar sind oder die Geschäftsleitung zu spät erfährt, wo der Gewinn verloren geht.
Wie hilft ein integriertes ERP-System bei der Margenanalyse?
Indem es Vertrieb, Einkauf, Lager, Produktion, Logistik, Buchhaltung, Zahlungen und Controlling verbindet, sodass die Analyse der Selbstkosten und der Gewinnmarge auf einheitlichen Informationen basiert.
Zeit für ein klareres Bild
Wenn das Unternehmen wächst, ist der Gesamtumsatz kein ausreichender Orientierungswert mehr. Die Geschäftsleitung muss sehen können, welche Verkäufe die Gewinnmarge schaffen, welche sie schmälern und wie sich die operativen Kosten auf das Endergebnis auswirken.
In Zeiten von Preisdruck, sich ändernden Kosten und komplexeren Prozessen brauchen Unternehmen mehr Transparenz über den Gewinn — nicht nur auf Unternehmensebene, sondern im Zusammenspiel von Vertrieb, operativen Abläufen und Finanzergebnis.
Der erste Schritt besteht darin zu prüfen, wo die Informationen zu Verkäufen, Kosten, Lagerbewegungen, Produktion, Transport, Service und Zahlungen entstehen, und ob diese Daten für Managementanalysen genutzt werden können — und nicht nur für die Berichterstattung.
Die Lösungen von NewBIS helfen Unternehmen, eine stärker vernetzte Umgebung aufzubauen, in der die Geschäftsleitung mit einem klareren und zeitnahen Bild der Rentabilität, der Selbstkosten, der Gewinnmargen und der operativen Prozesse arbeitet.
Denn gute Unternehmensführung endet nicht bei der Frage:
„Wie viel haben wir verkauft?“
Sie sucht die Antwort auf die wichtigere Frage:
„Wo verdienen wir wirklich und wo verlieren wir?“
Möchten Sie ein klareres Bild der Rentabilität nach Produkten, Kunden und Aufträgen?
Vereinbaren Sie einen Termin mit einem NewBIS-Berater und besprechen Sie, wie verknüpfte Daten — von Produktion und Vertrieb bis hin zu Buchhaltung und Controlling — eine fundiertere Steuerung Ihres Unternehmens unterstützen können.
